De la inclusión digital a los préstamos cruzados: cómo se gestó la caída de Ueno Bank en Paraguay
En diálogo con Radio LT7, el consultor financiero Leandro Gutnisky analizó el colapso de la mayor entidad digital de Paraguay. Explicó las diferencias técnicas entre la insolvencia del banco y el "corralito" argentino, el mecanismo de préstamos internos entre empresas del mismo holding y el fallido intento de rescate de último momento desde Luxemburgo.
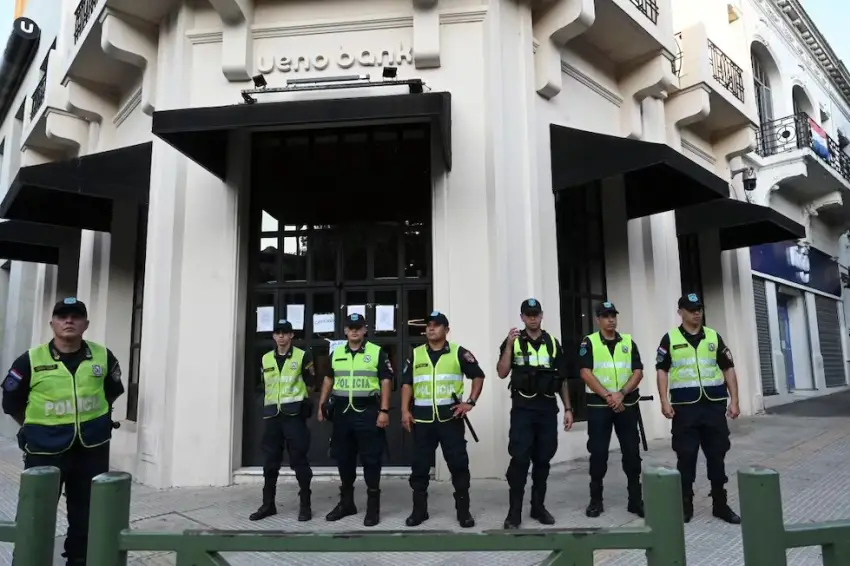
La sorpresiva intervención del Banco Central del Paraguay (BCP) sobre Ueno Bank, entidad que concentraba cerca de tres millones de clientes y manejaba unos 850 millones de dólares en fondos públicos y jubilaciones, abrió un debate profundo sobre los mecanismos de control financiero y los riesgos de la rápida expansión digital.
En diálogo con Radio LT7, el consultor financiero Leandro Gutnisky ofreció un detallado análisis sobre el impacto y las causas del colapso: "La verdad es que es una situación bastante inédita; hay que retrotraerse a una crisis que tuvo Paraguay en el año 1995, que fue mucho más severa, quebró a la mitad del sistema financiero y dio origen a las leyes de regulación bancaria vigentes".
¿Insolvencia o "corralito"?: Las diferencias con la crisis argentina de 2001
A diferencia de la histórica crisis argentina de 2001, Gutnisky precisó que el escenario paraguayo no responde a una corrida masiva provocada por el pánico de los depositantes, sino a un procedimiento de resolución ejecutado directamente por la banca matriz.
"En Argentina, el corralito se originó por decisiones económicas y un contexto de crisis cambiaria donde la gente fue a sacar la plata masivamente y los bancos no la tenían", contrapuso el especialista en LT7. "Acá en Paraguay lo que hubo fue una intervención directa del Banco Central de manera preventiva para ordenar la situación antes de que se desatara la corrida, tras detectar que la entidad venía con un nivel de insolvencia de capital por debajo de los mínimos reglamentarios".
El modelo "fintech" y las fallas en el financiamiento interno
Ueno Bank experimentó un crecimiento vertiginoso desde su conversión de financiera a banco en 2023. Con una agresiva estrategia de digitalización y menor nivel de exigencias, la entidad bancarizó a amplios sectores de la población. "Nació básicamente con un concepto de inclusión financiera, comparable a lo que son Ualá o Mercado Pago en Argentina, logrando que dos de cada tres paraguayos fueran clientes, desde trabajadoras domésticas hasta albañiles", remarcó Gutnisky.
Sin embargo, el detonante de la insolvencia no estuvo en la morosidad de los pequeños ahorristas, sino en la utilización de los recursos de la entidad para autofinanciar al holding propietario. El especialista explicó en LT7 que el Grupo Vázquez —controlador del banco— cuenta con decenas de empresas y utilizó depósitos captados de la gente y fondos del Estado (como pensiones del IPS, recursos de Itaipú y del Ministerio de Economía) para adquirir firmas de su propio grupo mediante préstamos internos. Esto generó un severo descalce patrimonial que terminó desbordando los indicadores requeridos por el regulador.
El rescate frustrado desde Luxemburgo
Gutnisky reveló además que los ejecutivos de la firma intentaron frenar la medida oficial mediante movimientos de capitales internacionales. El holding poseía estructuras radicadas en Luxemburgo y buscó cerrar un auxilio financiero a contrarreloj.
"Hace una semana, viendo que este desenlace podía ocurrir, hicieron un anuncio de capitalización de 100 millones de dólares sumando a un accionista de un banco suizo a través de su holding en Luxemburgo", detalló el consultor en LT7, aunque concluyó que "la inyección de capital llegó tarde, cuando el hecho ya estaba prácticamente consumado ante los ojos del Banco Central".